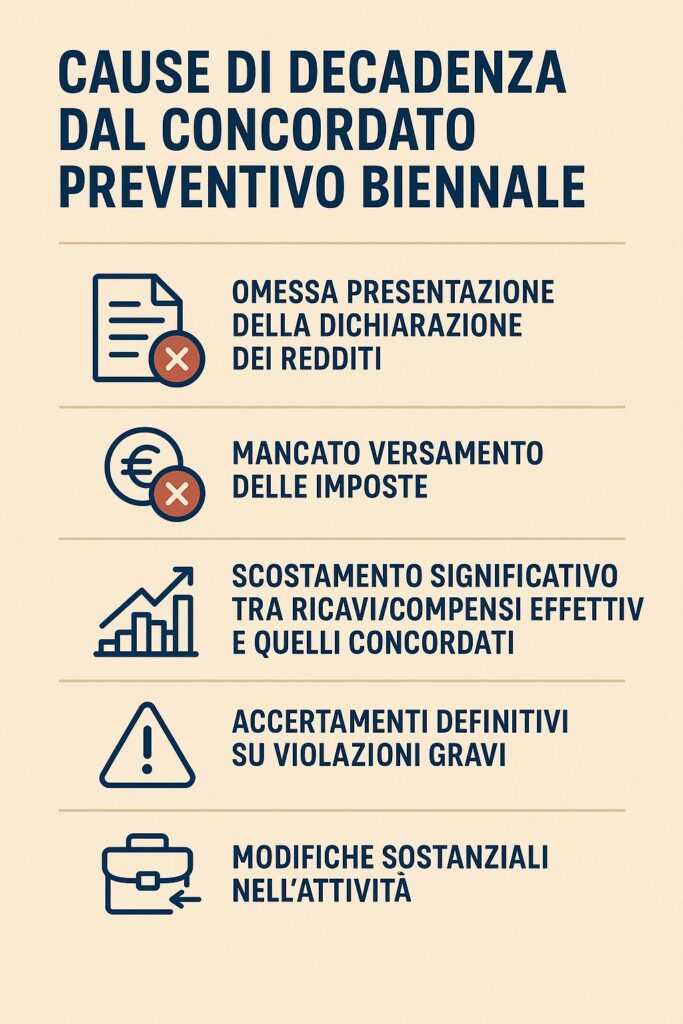
Il Concordato Preventivo Biennale (CPB) è uno strumento introdotto dalla riforma fiscale per offrire stabilità e certezza ai contribuenti di minori dimensioni, attraverso l’applicazione concordata del reddito e del valore della produzione per due anni. Tuttavia, l’accesso al CPB non è definitivo: esistono precise cause di decadenza, che se si verificano nel biennio comportano la perdita dei benefici.
Vediamo insieme quali sono le principali cause di decadenza dal Concordato Preventivo Biennale.
Il concordato preventivo biennale cessa di produrre effetto per entrambi i suoi periodi di imposta nei seguenti casi:
- A seguito di accertamento nei periodi d’imposta oggetto del concordato o in quello precedente (2023-2024-2025) per un importo superiore al 30% dei ricavi dichiarati.
- seguito di modifica o integrazione della dichiarazione dei redditi, per cui i dati e le informazioni dichiarate dal contribuente determinano una quantificazione diversa dei redditi o del valore della produzione netta rispetto a quelli in base ai quali è avvenuta l’accettazione della proposta di concordato.
- Sono indicati, nella dichiarazione dei redditi, dati non corrispondenti a quelli comunicati ai fini della definizione della proposta di concordato.
- ricorre una delle ipotesi di cui all’articolo 11 del decreto relativo al concordato:
- mancata presentazione della dichiarazione dei redditi in relazione ad almeno uno dei tre periodi d’imposta precedenti a quelli di applicazione del concordato, in presenza dell’obbligo a effettuare tale adempimento;
- false comunicazioni sociali, questo reato punisce gli amministratori, direttori generali, sindaci e liquidatori che, nelle comunicazioni sociali destinate ai soci o al pubblico, espongono consapevolmente fatti materiali non rispondenti al vero o omettono informazioni rilevanti sulla situazione economica, patrimoniale o finanziaria della società;
- con riferimento al periodo d’imposta precedente (2023) a quelli cui si riferisce la proposta, aver conseguito, nell’esercizio d’impresa o di arti e professioni, redditi o quote di redditi, comunque denominati, in tutto o in parte, esenti, esclusi o non concorrenti alla base imponibile, in misura superiore al 40 per cento del reddito derivante dall’esercizio d’impresa o di arti e professioni;
- adesione, per il primo periodo d’imposta oggetto del concordato, al regime forfetario;
- nel primo anno cui si riferisce la proposta di concordato (2024) la società o l’ente risulta interessato da operazioni di fusione, scissione, conferimento, ovvero, la società o l’associazione è interessata da modifiche della compagine sociale che ne aumentano il numero dei soci o degli associati, fatto salvo il subentro di due o più eredi in caso di decesso del socio o associato.
- Vengono meno i requisiti di cui all’articolo 10, comma 2 ovvero in presenza di debiti per tributi amministrati dall’Agenzia delle entrate o debiti contributivi relativi al 2023, se definitivamente accertati con sentenza irrevocabile o con atti impositivi non più soggetti a impugnazione se l’ammontare complessivo del debito, compresi interessi e sanzioni, è maggiore di 5.000 euro. Non concorrono al predetto limite i debiti oggetto di provvedimenti di sospensione o di rateazione sino a decadenza dei relativi benefici secondo le specifiche disposizioni applicabili. In questi casi è possibile versare gli importi da controllo automatizzato e rimanere nel concordato.
- E’ omesso il versamento delle somme dovute a seguito delle attività di cui all’articolo 12, comma 2: se l’Agenzia delle entrate provvede al controllo automatizzato ai sensi dell’ articolo 36-bis del decreto del Presidente della Repubblica n. 600 del 1973 , delle somme non versate, relativamente agli importi concordati per il 2024 e 2025, ferma restando l’applicazione del ravvedimento operoso (art. 13 del decreto legislativo 18 dicembre 1997, n. 472) si decade dal CPB anche se viene pagato l’avviso bonario emesso dall’Agenzia delle Entrate.
- Risultano commesse violazioni di non lieve entità:
- le violazioni constatate che integrano le fattispecie di cui al decreto legislativo 10 marzo 2000, n. 74, relativamente ai periodi di imposta oggetto del concordato, ovvero:
- dichiarazione fraudolenta;
- omessa dichiarazione;
- dichiarazione infedele;
- emissione di fatture o altri documenti per operazioni inesistenti;
- concorso di persone nei casi di emissione o utilizzazione di fatture o altri documenti per operazioni inesistenti;
- occultamento o distruzione di documenti contabili;
- omesso versamento di ritenute certificate per un ammontare superiore a centocinquantamila euro per ciascun periodo d’imposta, se il debito tributario non è in corso di estinzione mediante rateazione;
- omesso versamento di IVA per un ammontare superiore a euro duecentocinquantamila per ciascun periodo d’imposta, se il debito tributario non è in corso di estinzione mediante rateazione;
- indebita compensazione: versando le somme dovute utilizzando in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, crediti non spettanti, per un importo annuo superiore a cinquantamila euro;
- la comunicazione inesatta o incompleta dei dati rilevanti ai fini dell’applicazione degli ISA in misura tale da determinare un minor reddito o valore netto della produzione oggetto del concordato per un importo superiore al 30 per cento;
- le seguenti violazioni relative agli anni oggetto di concordato:
- omessa presentazione delle seguenti dichiarazioni: dichiarazione ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive, della dichiarazione del sostituto d’imposta (Modello 770), dichiarazione IVA;
- se nella dichiarazione è indicato, ai fini delle singole imposte, un reddito o un valore della produzione imponibile inferiore a quello accertato, o, comunque, un’imposta inferiore a quella dovuta o un credito superiore a quello spettante o se sono esposte indebite detrazioni d’imposta ovvero indebite deduzioni dall’imponibile;
- mancata o non tempestiva memorizzazione e trasmissione telematica all’Agenzia delle Entrate dei dati relativi ai corrispettivi giornalieri ovvero memorizzazione o trasmissione con dati incompleti o non veritieri, contestate in numero pari o superiore a tre, commesse in giorni diversi;
- mancata emissione di ricevute fiscali, scontrini fiscali o documenti di trasporto ovvero nell’emissione di tali documenti per importi inferiori a quelli reali contestate in numero pari o superiore a tre, commesse in giorni diversi;
- se nel corso degli accessi eseguiti ai fini dell’accertamento in materia di imposte dirette e di imposta sul valore aggiunto, ci si rifiuti di esibire o si dichiari di non possedere o comunque si sottraggano all’ispezione e alla verifica i documenti, i registri e le scritture ovvero altri registri, documenti e scritture, ancorchè non obbligatori, dei quali risulti con certezza l’esistenza;
- in caso di omessa installazione degli apparecchi per l’emissione dello scontrino fiscale;
- in caso di manomissione o comunque alterazione dei registratori fiscali.
- le violazioni constatate che integrano le fattispecie di cui al decreto legislativo 10 marzo 2000, n. 74, relativamente ai periodi di imposta oggetto del concordato, ovvero:
Le violazioni di cui ai seguenti punti:
- Punto 6;
- Punto 7, lettere a) e b);
non rilevano ai fini della decadenza nel caso in cui il contribuente abbia regolarizzato la propria posizione mediante ravvedimento operoso, sempreché la violazione non sia stata già constatata e comunque non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento delle quali l’autore o i soggetti solidalmente obbligati abbiano avuto formale conoscenza. Ciò vuol dire che in questi casi se la violazione è stata già contestata anche con un semplice avviso bonario, si decade dal Concordato Preventivo Biennale.
Nel caso di decadenza dal concordato restano dovute le imposte e i contributi determinati tenendo conto del reddito e del valore della produzione netta concordati se maggiori di quelli effettivamente conseguiti.
Aggiornamento: le cause di esclusione e decadenza secondo la Circolare n. 9/E del 24.06.2025
Con la Circolare n. 9/E del 24 giugno 2025, l’Agenzia delle Entrate ha fornito chiarimenti ufficiali sulle condizioni che comportano l’esclusione o la decadenza dal Concordato Preventivo Biennale (CPB). Di seguito una sintesi delle casistiche rilevanti.
Cause di esclusione dal CPB
Non possono accedere al CPB i contribuenti che, nei tre anni precedenti:
-
non hanno presentato la dichiarazione dei redditi, pur essendovi obbligati;
-
hanno riportato condanne irrevocabili (anche con patteggiamento superiore a 2 anni) per reati tributari (D.Lgs. 74/2000), false comunicazioni sociali, riciclaggio o autoriciclaggio;
-
hanno conseguito redditi o componenti non imponibili, esenti o esclusi, superiori al 40% del reddito d’impresa o di lavoro autonomo (non rilevano le plusvalenze PEX o i dividendi);
-
hanno aderito al regime forfettario nel primo anno di concordato;
-
sono stati coinvolti in operazioni straordinarie (fusioni, scissioni, conferimenti d’azienda o modifiche della compagine sociale con aumento dei soci, salvo subentro di eredi);
-
nel caso di società tra professionisti, associazioni o STP, non vi sia adesione al CPB da parte di tutti i soci o associati (salvo mancanza di ISA per l’attività svolta).
Cause di decadenza dal CPB
Una volta aderito al CPB, si decade in presenza delle seguenti situazioni:
1. Accertamenti gravi
-
attività non dichiarate o passività inesistenti superiori al 30% dei ricavi dichiarati;
-
commissione di reati tributari nei periodi oggetto del CPB;
-
invio di dati ISA errati o incompleti che comportano uno scostamento superiore al 30% del reddito concordato;
-
violazioni gravi e ripetute in materia di dichiarazioni, corrispettivi, registratori fiscali, mancata esibizione documenti, ecc.
2. Dati dichiarativi incoerenti
-
dichiarazioni integrative che modificano il reddito concordato (oltre il 30%);
-
difformità tra i dati dichiarati e quelli comunicati per la proposta di concordato.
3. Perdita dei requisiti di accesso
-
emergono cause ostative già previste all’art. 10 e 11 del Decreto CPB (es. debiti non estinti, mancanza di requisiti autodichiarati).
4. Omesso pagamento delle imposte
-
mancato pagamento delle imposte derivanti dal CPB non regolarizzato entro 60 giorni dalla comunicazione dell’Agenzia (ex art. 36-bis DPR 600/1973).
Attenzione: in questi casi non è ammessa la rateizzazione.
5. Regolarizzazione delle violazioni
-
il ravvedimento operoso evita la decadenza solo se effettuato prima dell’avvio di accertamenti o verifiche, e solo per alcune fattispecie.
Effetti della decadenza
In caso di decadenza:
-
il contribuente perde tutti i benefici premiali previsti dal CPB (esonero da accertamenti, visto di conformità, semplificazioni);
-
l’Agenzia delle Entrate può avviare controlli ordinari;
-
restano dovute le imposte calcolate sul reddito concordato, se superiori a quelle effettive.
CONCLUSIONI
Il Concordato Preventivo Biennale può rappresentare un’importante occasione per programmare e semplificare la gestione fiscale. Tuttavia, occorre attenzione e rispetto rigoroso delle regole, per evitare la decadenza e le relative conseguenze.
Se vuoi valutare la convenienza del CPB per la tua attività o se hai dubbi sulle condizioni da rispettare, il nostro studio è a disposizione per assisterti passo dopo passo.
Acquista una consulenza o prenota un incontro gratuito per parlare con un nostro Consulente.
